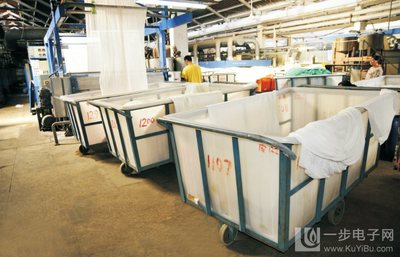
2022年中国印染坯布行业现状与前景分析
印染坯布作为纺织产业链中的关键环节,其发展态势直接关系到整个纺织行业的运行质量。2022年,在国内外复杂多变的宏观经济环境下,中国印染坯布行业呈现出新的特点与挑战,同时也孕育着新的发展机遇。
一、2022年印染坯布行业现状
1. 市场规模与供需格局
2022年,中国印染坯布行业总体保持平稳运行,但增速有所放缓。受国内疫情多点散发、国际需求波动等因素影响,印染坯布产量出现小幅波动。从供给端看,行业产能依然充足,但环保政策趋严和能源成本上升对部分中小企业形成压力,落后产能加速出清。从需求端看,国内消费市场对高品质、功能性坯布的需求持续增长,而国际市场需求则呈现分化态势,传统市场订单有所收缩,新兴市场成为新的增长点。
2. 产业结构与区域分布
行业集中度进一步提升,龙头企业凭借技术、规模和环保优势,市场份额稳步扩大。区域分布上,浙江、江苏、广东、福建等传统纺织大省仍是印染坯布的主要生产基地,但中西部地区承接产业转移的步伐加快,四川、湖北、安徽等地的产能占比有所提高。产品结构方面,纯棉坯布仍占主导,但涤棉混纺、功能性纤维坯布的比例持续上升,反映出下游需求升级的趋势。
3. 成本与效益
2022年,原材料价格高位震荡,棉花、涤纶短纤等主要原料成本波动明显,加之能源价格上行、人工成本刚性增长,印染坯布企业成本压力加大。尽管部分企业通过产品提价转移成本,但行业整体利润空间仍被压缩,中小企业盈利难度增加。不过,头部企业通过精益管理、智能制造和差异化产品策略,保持了较好的盈利水平。
4. 政策与环保
环保政策持续加码,印染行业作为重点监控对象,面临更严格的排放标准和能耗双控要求。2022年,多地开展印染行业专项整治,推动企业入园、升级治污设施。这加速了行业洗牌,倒逼企业加大环保投入,绿色生产成为行业共识。国家出台一系列稳增长政策,包括减税降费、金融支持等,助力企业纾困。
二、行业前景分析(2022-2028年)
1. 发展趋势
未来几年,中国印染坯布行业将呈现以下趋势:一是绿色化,环保法规趋严将推动行业向低碳、循环方向转型,无水染色、少水印染等新技术应用扩大;二是智能化,数字化车间、智能排产、在线监测等将提升生产效率和柔性化水平;三是高端化,下游服装、家纺对功能性、生态环保坯布的需求增长,促使企业加快产品创新;四是全球化布局,部分龙头企业将产能向东南亚等地区延伸,以规避贸易壁垒和成本压力。
2. 市场前景
预计2022-2028年,中国印染坯布市场规模将保持温和增长,年均复合增长率在3%-5%之间。内需市场受益于消费升级和国潮兴起,对高品质坯布的需求将持续释放;外需市场则取决于全球经济和贸易环境,随着区域全面经济伙伴关系协定(RCEP)红利释放,对东盟等新兴市场的出口有望扩大。产品方面,功能性、差别化、生态纺织品坯布将成为增长亮点。
3. 挑战与机遇
行业面临的挑战主要包括:环保成本上升、原材料价格波动、国际竞争加剧、贸易摩擦不确定性等。但机遇也显而易见:国家政策支持制造业高质量发展,纺织行业“十四五”规划推动产业链升级,新纤维、新技术的突破为产品创新提供支撑,国内超大市场为行业提供回旋余地。企业需加大研发投入,提升产品附加值,优化供应链管理,以应对变局。
4. 投资建议
对于投资者而言,关注具备技术优势、环保领先、产业链一体化布局的龙头企业,以及专注于功能性坯布、绿色印染的细分领域优势企业。注意防范环保风险、市场波动风险。
综上,2022年中国印染坯布行业在压力中前行,未来几年将进入深度调整期,绿色、智能、高端化是主旋律。企业应把握政策导向和市场趋势,加快转型升级,以实现可持续发展。
如若转载,请注明出处:http://www.fuanjsc.com/product/53.html
更新时间:2026-11-19 19:26:50